La decisión más difícil en el desarrollo de apps de banca cripto es quién guarda las claves privadas: su plataforma o sus usuarios. Una clave privada es el código secreto que aprueba cada pago desde una billetera cripto, así que quien la tiene controla el dinero. La respuesta determina cómo se protegen los fondos, qué licencias necesita y lo fácil que resulta usar la app.
Una app de banca cripto es lo que ven los clientes: una aplicación móvil o web donde guardan moneda digital, envían pagos y mueven dinero desde y hacia una cuenta bancaria. Las transferencias que hay por debajo funcionan con la misma tecnología que la mayoría de los proyectos de blockchain en fintech. Buena parte de esa capa subyacente procede de DeFi, siglas en inglés de finanzas descentralizadas: herramientas de préstamo, trading y pagos que funcionan directamente sobre redes públicas. Cuando su proyecto llegue a esa base, nuestros servicios de desarrollo DeFi pueden aportar las billeteras y la lógica de transacciones en las que se apoyará la app.
Custodial o no custodial: la decisión que condiciona todo lo demás
Una app custodial guarda las claves privadas de sus clientes en los sistemas de la propia empresa, igual que un banco custodia los depósitos. Los clientes inician sesión con una contraseña y, si la olvidan, el equipo de soporte puede restablecer el acceso. Sin embargo, los reguladores tratan a una empresa que guarda el dinero de otras personas como un proveedor de servicios financieros.
Una app no custodial deja las claves en el dispositivo del propio cliente. La empresa nunca toca los fondos, lo que reduce sus obligaciones de licencia, pero los usuarios asumen toda la responsabilidad de la seguridad. Si alguien pierde tanto el teléfono como la frase de recuperación, una lista de 12 o 24 palabras que permite restaurar una billetera, nadie puede recuperar el dinero.
El Departamento de Servicios Financieros del Estado de Nueva York (NYDFS) marca la frontera entre ambos modelos en su guía sobre licencias para monedas virtuales. Según esas normas, un software que permite a los clientes conservar sus propias criptomonedas no necesita licencia por sí mismo, mientras que un servicio de billetera que guarda fondos de terceros probablemente sí la necesita. A nivel federal, la Red de Control de Delitos Financieros (FinCEN) considera a los proveedores custodiales transmisores de dinero, la misma categoría que las empresas de pagos y remesas. Muchos estados añaden además sus propios requisitos de licencia.
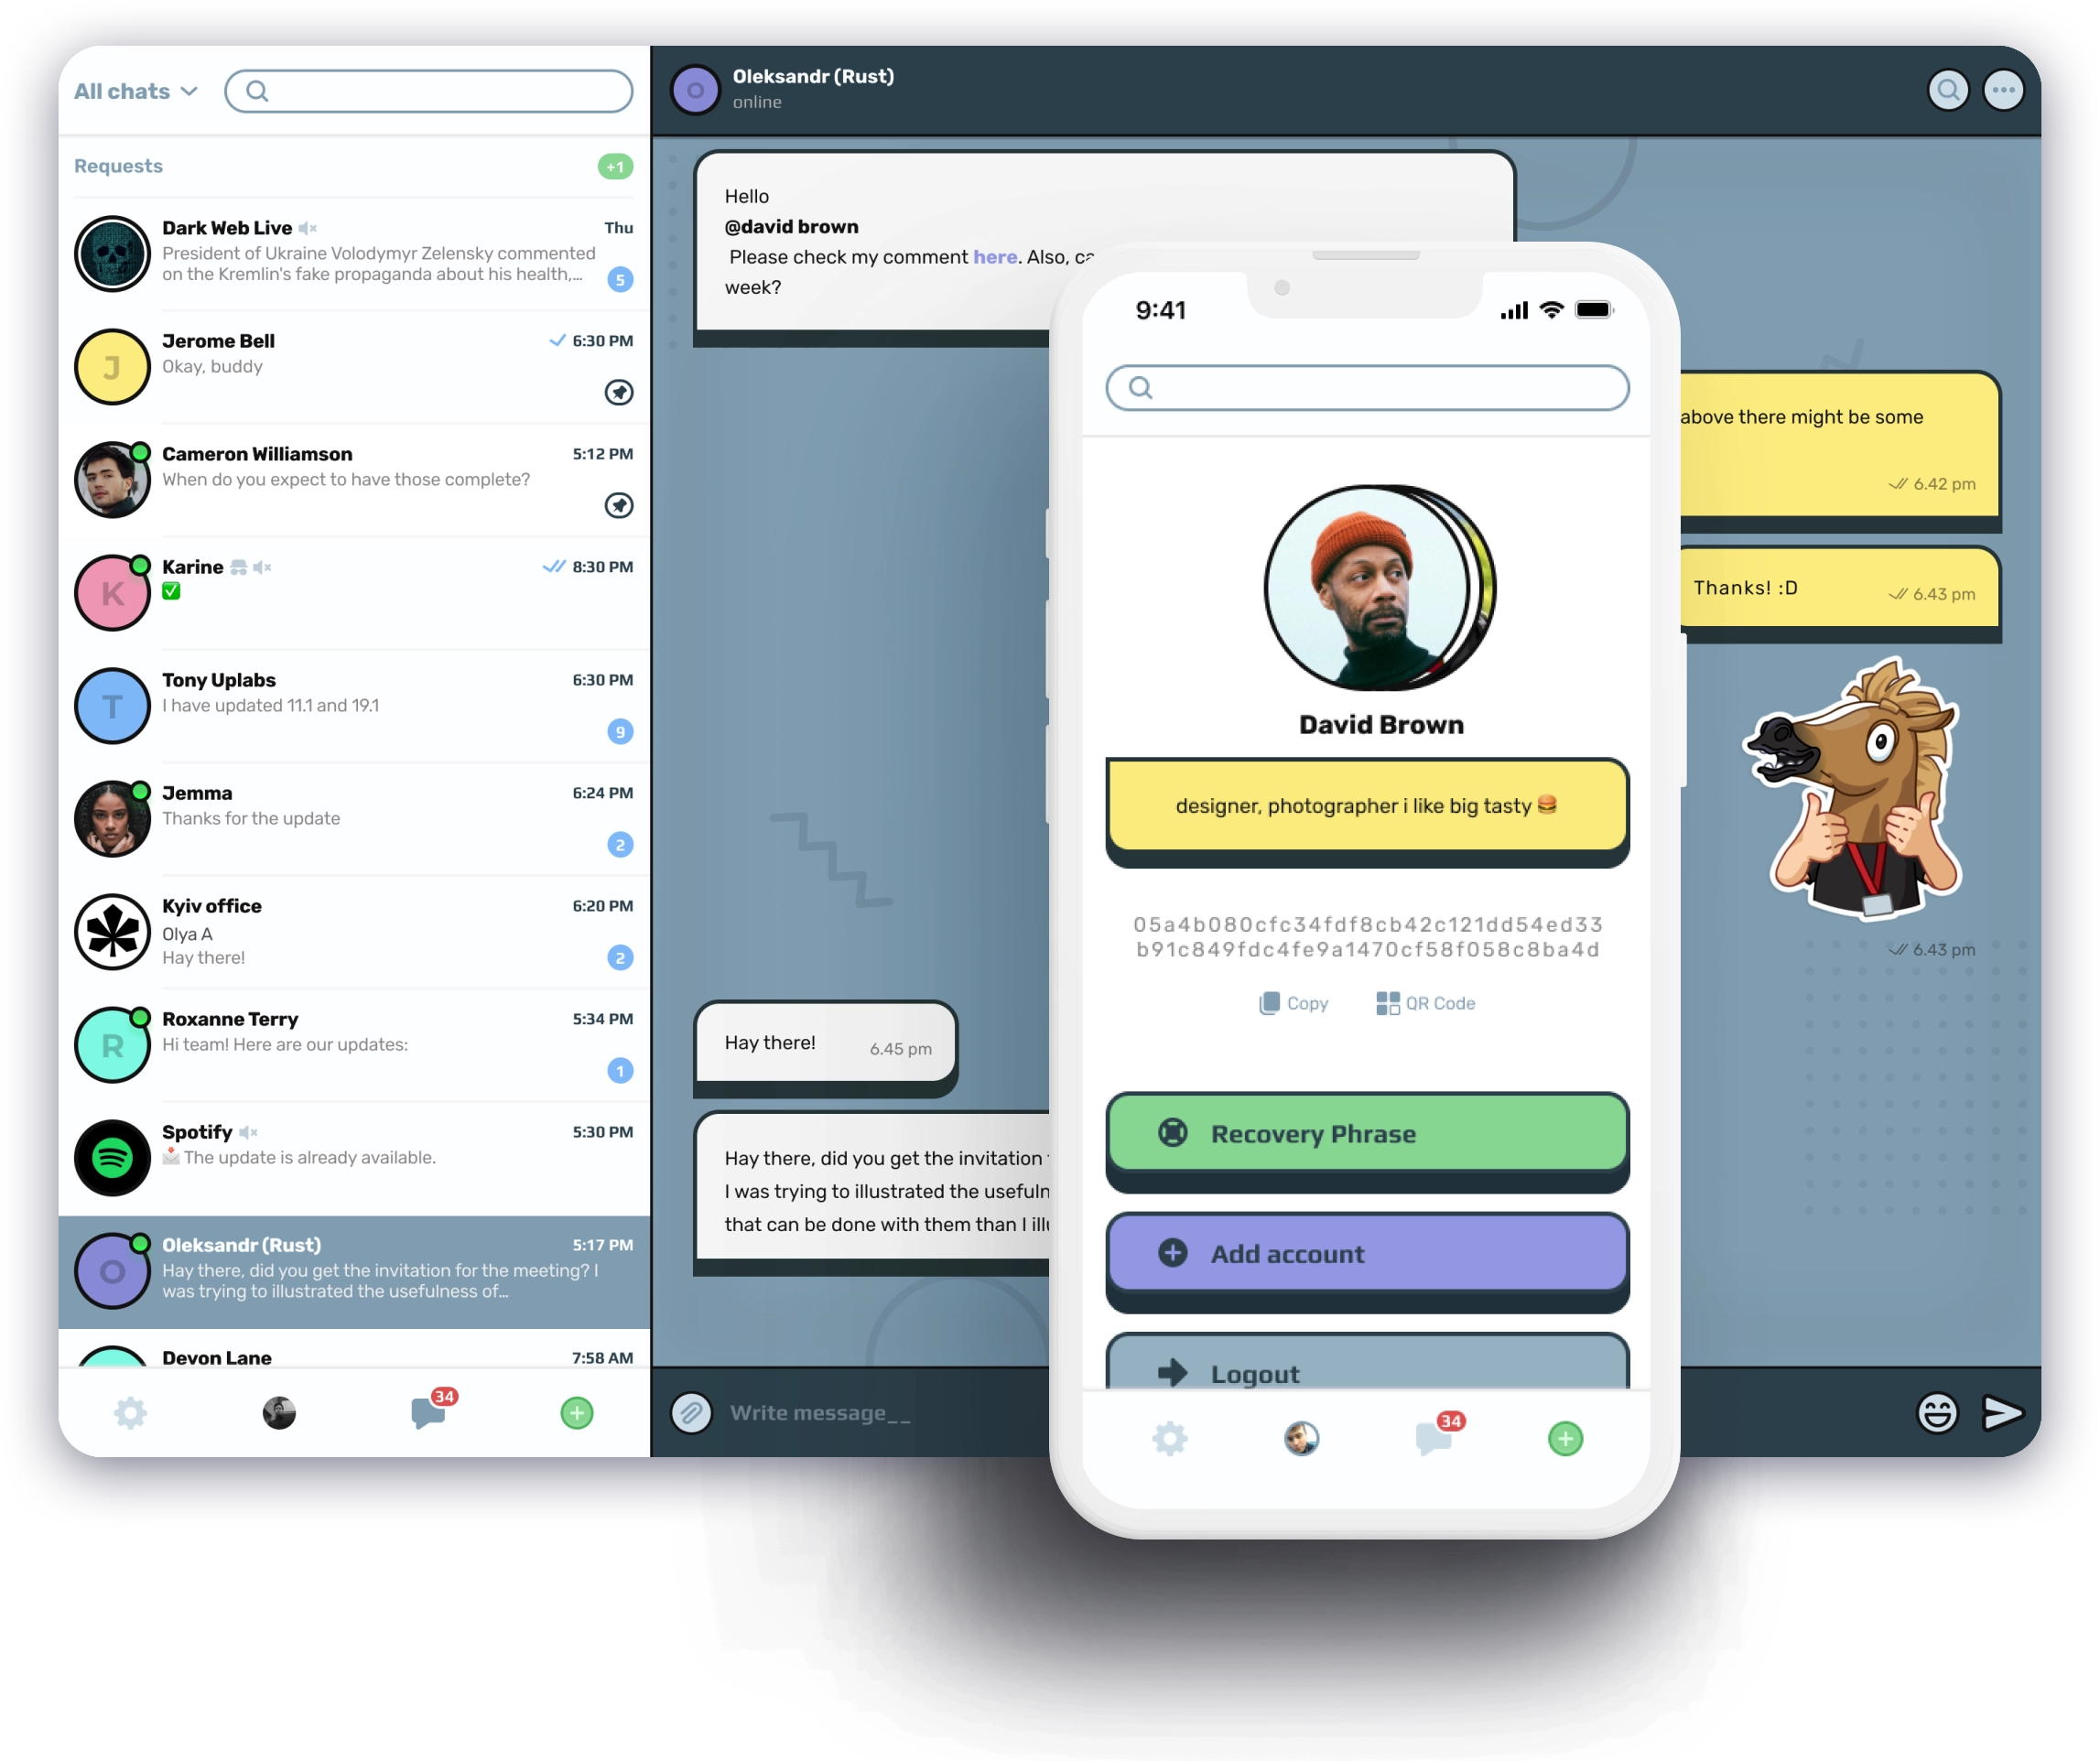
Las apps no custodiales también exigen más a quienes las usan. Esta contrapartida se vio en Tingl, una app de chat anónimo que desarrollamos sobre la blockchain pública Polygon. Los usuarios se registraban a través de MetaMask, una popular app de billetera cripto. Las cuentas perdidas solo podían restaurarse con una frase de recuperación. Como resultado, usar Tingl requería ciertos conocimientos técnicos, como gestionar las comisiones de gas, los pequeños cargos que cobra una red blockchain por cada transacción.
Billeteras de clave dividida y comparativa de los modelos
Algunas apps optan por una vía intermedia y dividen la clave en dos partes, una en el teléfono del cliente y otra en los servidores de la empresa, de modo que ninguna de las dos partes puede mover fondos por sí sola. En algunas redes, las passkeys (llaves de acceso) también pueden sustituir a la frase de recuperación. Una passkey permite iniciar sesión con la misma huella dactilar o el mismo reconocimiento facial que ya se usa en otras apps. Que una configuración de clave dividida cuente como custodial depende de quién puede mover el dinero sin la otra parte. Sus abogados deberían confirmar ese punto antes de cerrar el diseño.
Comparados entre sí, los tres modelos de custodia se diferencian en seis aspectos:
Titular de la clave
Empresa
Cliente
Compartida por ambos
Recuperación de la cuenta
A través de soporte
Solo con la frase de recuperación
Con ayuda del proveedor
Carga de licencias
La más alta
La más baja
Depende de quién controla los fondos
Principal riesgo de seguridad
Brecha en los sistemas de la empresa
Pérdida del teléfono o de la frase de recuperación
Fallos en la división de la clave
Experiencia de usuario
Como una app bancaria
Pasos y responsabilidad adicionales
Similar a la custodial
Perfil ideal
Consumidores en general
Usuarios cripto con experiencia
Usuarios que quieren control y una recuperación sencilla
Las apps dirigidas al gran público suelen elegir un modelo custodial o de clave dividida, porque la mayoría de la gente espera poder restablecer la contraseña cuando pierde el acceso.
Qué incluye el desarrollo de apps de banca cripto
Sea cual sea el modelo de custodia que elija, las funciones de una app de banca cripto se agrupan en cinco bloques que la gente ya conoce de su banco habitual:
- Gestión de la billetera: Saldos de cada moneda, un código QR para recibir pagos y una pantalla de envío que verifica el destino antes de que salga el dinero
- Historial de transacciones: Cada pago con su comisión y un estado que indica “pendiente” hasta que la red confirma la transferencia
- Rampas de entrada y salida fiat: Formas de comprar cripto con dólares u otro dinero emitido por un gobierno y de retirar fondos a una cuenta bancaria
- Soporte multidivisa: Varias monedas, además de stablecoins, cuyo valor sigue al dólar estadounidense o a otra divisa
- Protección de la cuenta: Inicio de sesión con huella dactilar o reconocimiento facial, alertas para cada transferencia y límites en las retiradas grandes
El desarrollo de apps de billetera cripto abarca los dos primeros bloques, y muchos equipos lanzan con esas funciones antes de añadir las conexiones bancarias. Nuestros servicios de desarrollo blockchain cubren esta parte del producto orientada al cliente, junto con las redes y los contratos inteligentes que la sustentan. Los bancos que quieran añadir billeteras cripto custodiales a sus productos actuales pueden recurrir a nuestro equipo de desarrollo de software bancario.
Cada función que va más allá de este núcleo añade trabajo. Por ejemplo, permitir que los clientes cambien una moneda por otra acerca la app a un exchange. En ese caso, la app necesita un sistema de casación de órdenes, que empareja a compradores con vendedores. Un sistema así es uno de los factores que más pesan en el coste de desarrollar una app de exchange de criptomonedas. Del mismo modo, los programas de recompensas que pagan a los usuarios en tokens digitales toman prestada una idea del blockchain en marketing y plantean cuestiones contables.
Qué ocurre detrás de cada pago
Cada pago de la app pasa por sistemas internos que comprueban el saldo, firman la transferencia con la clave correcta, la envían y esperan la confirmación de la red. Una app custodial también mantiene un libro contable interno, un registro de lo que posee cada cliente, y contrasta periódicamente esos asientos con la propia blockchain.
Las plataformas custodiales suelen repartir los fondos entre billeteras calientes (hot wallets), que permanecen en línea para pagos rápidos, y billeteras frías (cold wallets), que se mantienen fuera de línea y requieren aprobaciones adicionales para mover fondos. Los reguladores bancarios de EE. UU. describen este equilibrio en una declaración conjunta sobre la custodia de criptoactivos publicada en 2025. El documento advierte de que las billeteras de acceso más sencillo pueden ser menos seguras. También señala la pérdida de control de las claves como uno de los principales riesgos de custodiar activos digitales para clientes.
Las diferencias entre los pagos con blockchain y las transferencias tradicionales con tarjeta o banco se reducen a velocidad, comisiones y el hecho de que una transferencia cripto confirmada no se puede revertir. Más allá de las transacciones diarias, el back end puede dar soporte a préstamos que se conceden y se devuelven directamente entre usuarios, sin un procesador de pagos ni otro intermediario. Construir sistemas así para empresas financieras forma parte de nuestro trabajo de desarrollo blockchain.
Algunas funciones dependen de contratos inteligentes, programas que se ejecutan automáticamente cuando se cumplen sus condiciones. Las recompensas por staking funcionan así: los usuarios bloquean monedas durante un periodo determinado y obtienen un rendimiento. Una vez desplegado, este código es difícil de corregir, por lo que los revisores lo comprueban antes del lanzamiento, a menudo con una lista como nuestra lista de control de auditoría de contratos inteligentes.
Rampas de entrada y salida fiat: cómo pasar de dólares a cripto
Las rampas de entrada y salida (on-ramps y off-ramps) son las funciones que conectan una app cripto con el sistema bancario convencional. Una rampa de entrada permite a los clientes comprar cripto con dinero fiat, el término del sector para la moneda emitida por un gobierno, como el dólar o el euro. Una rampa de salida funciona al revés: vende la cripto y envía el dinero a la cuenta bancaria del cliente. En la app, cada rampa parece un simple botón, pero el trabajo que hay detrás implica cuentas bancarias, pagos con tarjeta, verificaciones de identidad y licencias en cada región en la que opere.

Muy pocos equipos construyen por su cuenta el paso de conversión. La mayoría se conecta a un socio de rampa autorizado que ya cuenta con las licencias, las relaciones bancarias y los controles antifraude. Depender de un proveedor externo tiene tres inconvenientes:
- Experiencia de usuario: Las pantallas de verificación de identidad gestionadas por el socio pueden interrumpir el flujo de su app.
- Cobertura: Cada servicio admite su propia lista de países, monedas y métodos de pago.
- Dependencia: Un socio puede cambiar sus condiciones o dejar de atender a empresas que considere de alto riesgo, como muestra nuestro artículo sobre gestión de riesgos de pago en iGaming.
Diseñe la conexión de forma que pueda cambiar de socio o añadir otros sin reescribir la app. Atar el proceso de pago a un único proveedor es uno de los errores de integración de pasarelas de pago de los que los fundadores suelen arrepentirse. La misma lección se aplica a las rampas.
Las compras con tarjeta requieren especial atención, porque el titular de la tarjeta puede disputar un pago semanas después, cuando la cripto que compró ya ha salido de la plataforma. Las transferencias entre empresas cripto también están sujetas a la Travel Rule (regla de viaje), que exige que los datos del remitente y del destinatario acompañen a los fondos, igual que ocurre hoy con las transferencias bancarias.
Qué licencias y controles de cumplimiento necesita su app
El trabajo de cumplimiento normativo en el desarrollo de apps de banca cripto empieza en la fase de planificación, porque el modelo de custodia determina qué normas se aplican. Cualquier app que guarde fondos de terceros tiene que verificar la identidad de cada cliente y supervisar las transacciones para detectar el blanqueo de capitales. Estos controles se conocen como Know Your Customer (KYC, conozca a su cliente) y Anti-Money Laundering (AML, prevención del blanqueo de capitales).
En EE. UU., una app custodial normalmente tiene que cumplir estos requisitos:
- Registro federal: Inscribirse ante FinCEN como empresa de servicios monetarios
- Licencias estatales: Autorización como transmisor de dinero en cada estado donde opere la app, además de la BitLicense, una autorización cripto independiente que el NYDFS exige para dar servicio a residentes de Nueva York
- Productos de inversión: Las recompensas por staking o las ofertas similares a intereses pueden quedar bajo la supervisión de la Comisión de Bolsa y Valores de EE. UU. (SEC).
- Normas sobre stablecoins: La GENIUS Act, firmada en julio de 2025 y que se espera que entre en vigor a más tardar en enero de 2027, establece quién puede emitir las stablecoins que las apps ofrecen a clientes de EE. UU.
Dar servicio a clientes en la UE añade una licencia en el marco del Reglamento relativo a los mercados de criptoactivos (MiCA). Nuestro equipo de cumplimiento de la normativa MiCA ayuda a las empresas a prepararse para esos requisitos. La combinación exacta de normas depende de sus mercados y productos, por lo que la revisión legal va antes del desarrollo. Nuestro paquete de servicios se adapta a las obligaciones concretas de cada cliente, de modo que el cumplimiento guía el diseño de la app desde el principio.
Cómo proteger las claves privadas y los fondos de los clientes
La planificación de la seguridad se centra en proteger las claves privadas. Entre las medidas habituales están:
- Módulos de seguridad de hardware, dispositivos resistentes a la manipulación que almacenan las claves y nunca las revelan
- Aprobación de dos o más empleados para las transferencias grandes
- Límites a la cantidad que se puede retirar de una sola vez
- Pruebas de seguridad independientes antes del lanzamiento
El mismo criterio se aplica al dinero que su app mueve entre bastidores con sus bancos asociados. Las billeteras de los clientes suelen depender de redes públicas, pero las transferencias entre su empresa y esos socios no tienen por qué hacerlo. Esos pagos pueden funcionar sobre una blockchain permisionada, una red privada a la que solo pueden unirse instituciones aprobadas, lo que los mantiene fuera de la vista pública.
Si un custodio externo almacena cripto en su nombre, pregunte qué cubre su seguro contra robo, ya que las pólizas difieren en límites y exclusiones. Las aseguradoras también están adoptando esta tecnología, y el blockchain en seguros es un área en crecimiento por derecho propio.
Empiece por la custodia y el cumplimiento normativo
En el desarrollo de apps de banca cripto, las decisiones más importantes son el modelo de custodia y el plan de cumplimiento. Las pantallas se pueden cambiar en una versión posterior, mientras que cambiar de modelo de custodia tras el lanzamiento obliga a rehacer gran parte del núcleo de la app.
No hace falta que sus requisitos estén cerrados cuando empieza el proyecto. Durante una fase inicial de descubrimiento, definimos sus usuarios objetivo, mercados y socios de pago. Con esa base establecida, usted elige el modelo de custodia sabiendo lo que implica cada opción en cuanto a licencias, seguridad y experiencia de usuario. Nuestro equipo puede construir tanto los sistemas blockchain subyacentes como la app que usan sus clientes. Los informes de avance evitan la jerga técnica, lo que permite a fundadores y empresarios participar en cada decisión.
Nuestros ingenieros blockchain pueden ayudarle a planificar cada parte de su app de banca cripto, desde la custodia hasta el lanzamiento. Póngase en contacto con nosotros cuando esté listo.
Preguntas frecuentes
¿Qué es el desarrollo de apps de banca cripto?
El desarrollo de apps de banca cripto abarca el diseño y la construcción de una app de consumo que funciona como una cuenta bancaria para moneda digital. Los usuarios pueden guardar monedas, pagar a otras personas y convertir entre cripto y dólares. Un desarrollo típico combina la interfaz móvil o web, una forma segura de gestionar las claves privadas, conexiones con socios de pago con licencia y las verificaciones de identidad que exigen los reguladores financieros.
¿Una app cripto debe ser custodial o no custodial?
Elija el modelo custodial si sus usuarios esperan la comodidad de un banco, como restablecer una contraseña olvidada, y su empresa está preparada para obtener licencias de transmisor de dinero. Elija el no custodial si sus usuarios se sienten cómodos gestionando sus propias claves privadas, los códigos secretos que controlan los fondos de una billetera. Un diseño de clave dividida, en el que la app y el usuario guardan cada uno una parte de la clave, se sitúa entre ambas opciones.
¿Qué funciones necesita una app de banca cripto?
Una primera versión suele necesitar cuatro cosas: una billetera que muestre los saldos, envío y recepción, un historial de pagos con comisiones y estado de confirmación, e inicio de sesión seguro con huella dactilar o reconocimiento facial. Las versiones posteriores suelen añadir la compra de cripto con tarjeta o transferencia bancaria, stablecoins vinculadas al dólar estadounidense, intercambio de monedas y límites de gasto que protegen las cuentas con saldos más altos.
¿Se necesita una licencia para lanzar una app de banca cripto?
Normalmente se necesita una licencia cuando la app guarda activos de los clientes. En EE. UU., una app que almacena fondos para sus usuarios suele considerarse un transmisor de dinero, lo que implica un registro federal, autorizaciones estatales allí donde opere y una autorización cripto independiente para Nueva York. Una app que solo ofrece a las personas software para gestionar sus propias billeteras se enfrenta a muchos menos requisitos. Un abogado debería confirmar las normas de cada mercado.
¿Qué ocurre si un usuario pierde su frase de recuperación?
Una frase de recuperación es una secuencia de palabras de respaldo, normalmente 12 o 24, que reconstruye una billetera cripto en un dispositivo nuevo. Si el usuario de una app no custodial pierde tanto la frase como el dispositivo, nadie puede recuperar los fondos. Las apps custodiales pueden restablecer el acceso tras confirmar la identidad de la persona. Los diseños de billetera más recientes también ofrecen recuperación mediante una passkey o una parte de la clave en poder del proveedor.
Vea cómo desarrollamos un mensajero web3 anónimo con una privacidad de chat inigualable que fue adquirido en cuestión de meses