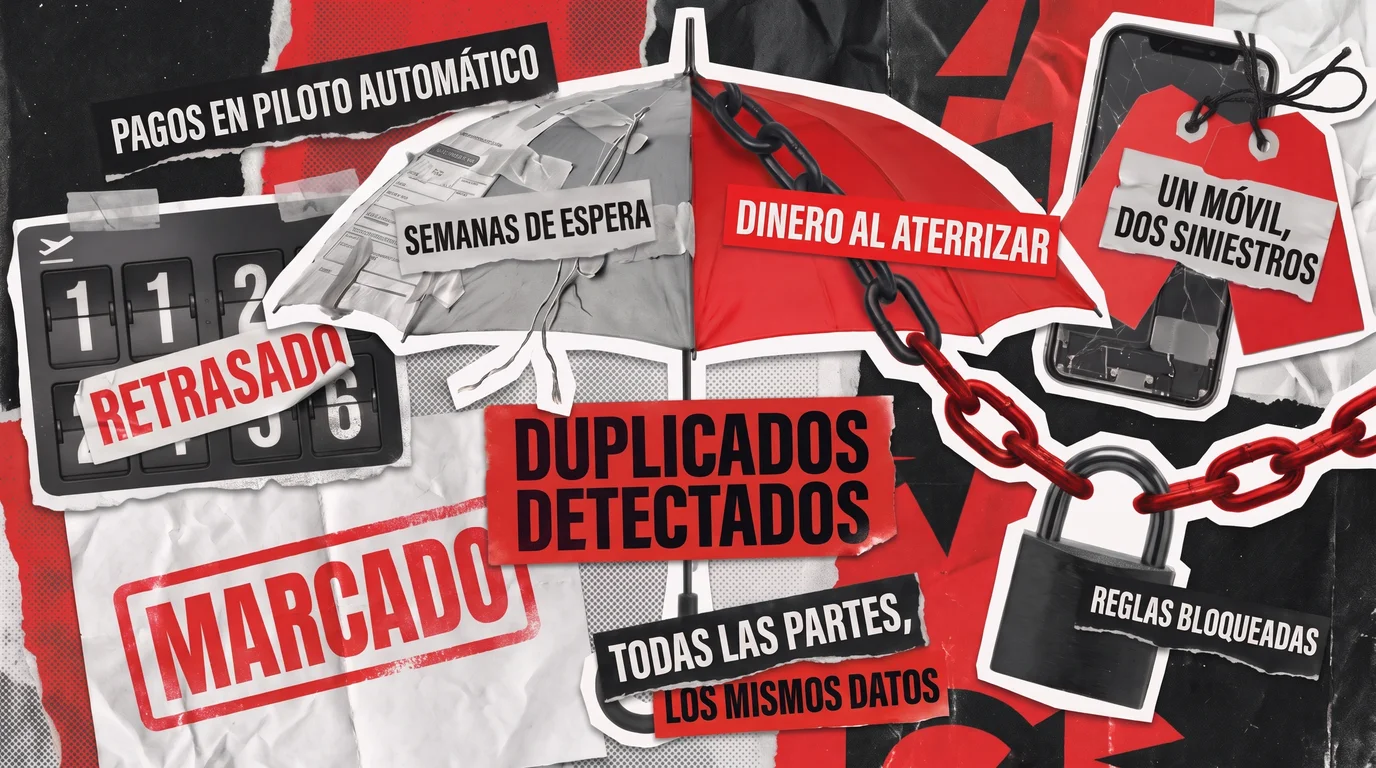
El uso de blockchain en seguros ayuda a las aseguradoras a pagar automáticamente los siniestros sencillos, detectar una pérdida declarada ante dos aseguradoras y compartir datos de contratos con las reaseguradoras. Cada uno de estos usos ahorra trabajo manual en tareas que dependen de hechos en los que varias empresas deben estar de acuerdo, como una indemnización por retraso de vuelo o una comprobación de fraude.
Los seguros funcionan a base de registros: quién compró qué póliza, qué ocurrió y si un siniestro es genuino. Cada aseguradora guarda esos datos en sus propios sistemas, así que confirmar un hecho con un socio exige correos, llamadas y hojas de cálculo. Una blockchain ofrece a todas las partes un registro compartido que ningún miembro puede modificar en secreto.
A continuación se explica cómo funciona cada caso de uso, qué problema de negocio resuelve y qué conviene vigilar. Para quien esté valorando un proyecto propio, nuestro equipo de servicios de desarrollo blockchain puede ayudar a darle forma antes de cerrar los requisitos.
¿Cuáles son los principales casos de uso de blockchain en seguros?
Los casos de uso de blockchain en seguros generan valor de negocio de tres maneras: menos disputas con los socios, pagos que siguen automáticamente las reglas acordadas y un historial completo listo para los auditores. Una blockchain es una base de datos que funciona a la vez en los servidores de varias empresas. Cada nueva entrada se vincula a las anteriores, de modo que alterar cualquier registro pasado aparece como una discrepancia en todos los demás.
Cada caso de uso de la tabla siguiente aborda un problema de negocio por el que las aseguradoras ya están pagando:
Pago automático de siniestros
Liquidación lenta y altos costes de gestión en siniestros pequeños
Un viajero cobra por un vuelo retrasado sin rellenar ningún formulario
Registro compartido de fraude
La misma pérdida reclamada ante varias aseguradoras
Un teléfono robado declarado a dos aseguradoras se marca en cuanto llega
Cobertura peer-to-peer
Clientes que dudan de que la aseguradora pague de forma justa
Los miembros votan los siniestros que se pagan de un fondo común que financian entre todos
Reaseguro
Ambas partes vuelven a comprobar las mismas cifras del contrato y de los pagos
Una aseguradora y su reaseguradora trabajan con una única copia del acuerdo
Registros de seguros de salud
Demostrar quién abrió el expediente de un paciente y cuándo
Cada consulta de un siniestro añade una entrada permanente al registro
¿Qué cambian los contratos inteligentes en la liquidación de siniestros?
Un contrato inteligente elimina la gestión manual de los siniestros sencillos al convertir las condiciones de pago de la póliza en código que ejecuta la blockchain. En cuanto unos datos acordados muestran que el evento asegurado ha ocurrido, el pago sale automáticamente. Las reglas se fijan al vender la póliza, así que ni la aseguradora ni el cliente pueden cambiarlas por su cuenta.
Este tipo de automatización funciona mejor en el seguro paramétrico. Esta cobertura paga un importe acordado cuando ocurre un evento medible, de modo que nadie tiene que evaluar la pérdida real. Un ejemplo es el seguro de retraso para viajes en avión: la póliza promete un pago si el avión aterriza con más de dos horas de retraso. Cuando los registros oficiales de vuelos confirman la hora de llegada, el programa envía el dinero. Con contratos inteligentes, siniestros como este no necesitan formulario ni perito.
Otro ejemplo es el seguro agrario, que muestra el modelo paramétrico funcionando en lugares donde enviar personal a inspeccionar cada campo costaría demasiado. En Kenia, un grupo de socios que incluía a la Lemonade Foundation y a la reaseguradora Hannover Re cubrió a casi 7000 agricultores contra la sequía en la campaña de 2022 a 2023. Cuando llegaron los datos de cosecha de cada zona, los contratos inteligentes activaron los pagos automáticamente.
En ambos productos, el argumento de negocio más claro para blockchain en seguros es el coste: un siniestro que se liquida solo requiere poco esfuerzo de gestión. Los clientes reciben su dinero poco después del evento. Un siniestro pagado sin papeleo les da un buen motivo para renovar. El dinero puede llegar a una cuenta bancaria o a un monedero digital. La elección entre pagos con blockchain y transferencias tradicionales depende sobre todo de la velocidad y las comisiones.
Nuestro equipo ha usado esta tecnología en un producto real. Para Tingl, una aplicación de mensajería privada que diseñamos y desarrollamos desde cero, escribimos los contratos inteligentes que ejecutan la lógica de la aplicación en Polygon, una red blockchain pública. Gracias a ello, cada transacción sigue el mismo código y deja un registro que nadie puede alterar.
¿Qué puede fallar en los siniestros automatizados?
Los pagos automáticos de siniestros afrontan tres riesgos principales:
- Datos erróneos: Todo producto paramétrico depende de una fuente de datos en la que confíen tanto la aseguradora como el cliente. Los rastreadores de vuelos, las estaciones meteorológicas y las estadísticas de cosechas llegan al contrato inteligente a través de un servicio llamado oráculo. Una fuente defectuosa o con retraso provoca un pago incorrecto o ningún pago. Por eso, elegir la fuente importa tanto como escribir el código.
- Condiciones de póliza poco claras: El código no puede interpretar una cláusula ambigua como lo hace un tramitador de siniestros, así que la redacción debe prever cada situación de antemano. Por ejemplo, el contrato debe indicar si un vuelo cancelado cuenta como retraso y qué ocurre cuando se reubica a un pasajero en otro vuelo. Una vez que el código está en producción, las reglas fijas que protegen a ambas partes hacen que corregir esas lagunas salga caro. Un solo caso omitido afecta a todos los siniestros de ese tipo.
- Pocos compradores: En 2017, AXA lanzó fizzy, un producto de retraso de vuelos basado en una blockchain pública. La aseguradora retiró fizzy a finales de 2019, alegando que no había alcanzado sus objetivos comerciales y que nunca encontró los canales de venta adecuados. Un lanzamiento pequeño con un solo socio de distribución permite comprobar la demanda antes de una inversión mayor.
¿Cómo puede un registro compartido ayudar a las aseguradoras a detectar el fraude?
La detección del fraude es uno de los usos más prácticos de blockchain en seguros: un registro compartido deja al descubierto los siniestros repetidos entre empresas. La Coalition Against Insurance Fraud cifra el coste anual para los estadounidenses en 308.600 millones de dólares o más.
Pensemos en un teléfono denunciado como robado y reclamado ante dos aseguradoras distintas en la misma semana. Cada empresa ve un siniestro corriente y lo paga. Una comprobación con blockchain entre aseguradoras marcaría el duplicado sin exponer los expedientes de los clientes a la competencia.
Una aseguradora podría crear un registro compartido de fraude en seis pasos:
- Elegir un patrón de fraude. Empezar por una pérdida que se pueda describir con pocos datos, como aparatos electrónicos robados, cristales de coche rotos o daños por agua en una vivienda de alquiler.
- Buscar de dos a cuatro socios. Las aseguradoras que venden una misma línea de producto en una misma región suelen toparse con las mismas redes de fraude.
- Revisar los límites legales. Las leyes de privacidad y de competencia restringen qué información pueden intercambiar las aseguradoras con sus rivales, incluso en forma codificada.
- Acordar la huella del siniestro. Cada aseguradora convierte los datos clave de un siniestro, como el número de serie del dispositivo, la fecha y la dirección, en un código corto que oculta los datos originales.
- Filtrar cada nuevo siniestro al recibirlo. El sistema compara la huella con el registro compartido y marca cualquier coincidencia antes de que salga el pago.
- Dejar que decidan los investigadores. Una coincidencia solo indica que el equipo antifraude de la aseguradora debe examinar el caso más de cerca.
Los clientes honestos apenas notan el registro, porque sus siniestros superan la comprobación sin retrasos. Desde el primer mes, conviene llevar la cuenta de los casos marcados y de los confirmados para medir el ahorro.
Para otros tipos de fraude, como una foto manipulada o una factura de reparación inflada, los modelos de IA son la mejor herramienta. Nuestra guía sobre IA en seguros explica cómo funcionan esas comprobaciones.
¿Cómo funciona el seguro peer-to-peer en una blockchain?
En el seguro peer-to-peer (P2P), o seguro entre pares, los miembros aportan dinero a un fondo común, cubren las pérdidas de los demás y registran cada pago en una blockchain. Muchos clientes sospechan que una aseguradora gana más cuando rechaza un siniestro. Sin ninguna empresa de por medio, un fondo P2P elimina ese conflicto de intereses. De todos los usos de blockchain en seguros, este modelo es el que más transforma el negocio.
Cualquier miembro puede ver el saldo, qué siniestros se pagaron y por qué. Los contratos inteligentes contienen las reglas de adhesión, votación y pago, así que ningún gestor puede cambiarlas sin que los miembros lo sepan.
Un ejemplo conocido es Nexus Mutual, que cubre pérdidas por hackeos de aplicaciones de criptomonedas. Sus miembros votan cada siniestro. Según el propio resumen anual de la mutua, pagó más de 370.000 dólares en 2025. Algunos fondos también devuelven parte del dinero no utilizado a los miembros que no tienen siniestros. Estos reembolsos funcionan de forma muy parecida a los programas de fidelización con blockchain, que recompensan a los clientes por seguir con una marca.
La mayoría de las mutuas blockchain cubren riesgos cripto y no viviendas ni coches, porque sus miembros ya tienen moneda digital. Normalmente se unen a través de una aplicación de monedero, por lo que la parte del cliente tiene mucho en común con el desarrollo de aplicaciones de banca cripto. El sector llama a estas plataformas seguros de finanzas descentralizadas (DeFi). Desarrollarlas forma parte de los servicios de desarrollo DeFi que ofrecemos. Una aseguradora tradicional puede aplicar la lección principal sin lanzar una mutua: los clientes confían más en una empresa cuando ven adónde van sus primas.
¿Cómo simplifica blockchain el reaseguro?
El reaseguro es uno de los candidatos más sólidos para blockchain en seguros, porque cada acuerdo une a varias empresas que deben trabajar con condiciones contractuales y cifras de pago idénticas. En este esquema, una aseguradora cede parte de su riesgo a una o varias reaseguradoras a cambio de una parte de la prima. Hoy, cada parte lleva sus propios registros del contrato y de los siniestros. Después, el personal dedica muchas horas a cuadrar las cifras antes de que se mueva el dinero.
Una blockchain con permisos solo admite a empresas invitadas, de modo que la aseguradora, la reaseguradora y el corredor pueden compartir en privado una única versión del acuerdo. Cuando llega un siniestro importante, todas las partes ven la misma cifra a la vez. Los pagos entre ellas pueden entonces realizarse automáticamente.
El proyecto B3i muestra lo que necesita una red así para tener éxito. Grandes aseguradoras y reaseguradoras crearon B3i como plataforma conjunta para todo el mercado, y Allianz y Swiss Re colocaron en ella el primer contrato de reaseguro en abril de 2022. Para entonces, los accionistas habían financiado un sistema de gran tamaño, pero en él se cerraban demasiado pocos acuerdos para cubrir los costes. Sin suficiente volumen de negocio, B3i no pudo conseguir nueva financiación y cerró tres meses después.
Los proyectos más recientes empiezan a menor escala, para poder demostrar su valor antes. Dos o tres empresas pueden compartir un único registro digital para una sola línea de producto y añadir miembros cuando el ahorro sea visible. En Bermudas, OnRe tiene licencia del regulador para operar como reaseguradora basada en blockchain. Otras empresas venden acuerdos tokenizados de reparto de riesgos: participaciones digitales que pueden comprar inversores externos. En julio de 2026, Oxbridge Re captó unos 7,1 millones de dólares mediante cinco de estas emisiones. Las aseguradoras que quieran ofrecer este tipo de tokens directamente necesitan una plataforma de negociación, por lo que el coste de un exchange de criptomonedas de marca blanca pasa a formar parte del análisis de negocio.
¿Por qué importa HIPAA en los seguros de salud con blockchain?
Para las aseguradoras de salud, HIPAA determina cómo se puede usar blockchain en seguros, porque casi todos los siniestros médicos contienen información protegida de pacientes. Los códigos de diagnóstico, las fechas de tratamiento y las notas de los médicos están sujetos a esta ley. Una filtración puede acarrear multas y costarle a una empresa la confianza de sus clientes.
HIPAA otorga a los pacientes el derecho a solicitar correcciones en sus historiales médicos. Sin embargo, una blockchain está diseñada para que las entradas pasadas no se puedan modificar. Incluir datos de pacientes en un registro permanente haría muy difícil respetar ese derecho.
Las aseguradoras resuelven el conflicto guardando esa información en su propia base de datos protegida. La blockchain contiene solo una huella codificada de cada expediente y un registro de quién lo abrió y cuándo. Tras una corrección, la entrada de la base de datos cambia y se añade un nuevo código al registro. El historial muestra así que hubo un cambio sin exponer ningún dato médico.
Para una aseguradora de salud, ese registro responde a una pregunta que los auditores hacen a menudo: ¿quién vio el expediente de este paciente? El cifrado, los controles de acceso y la formación del personal siguen siendo necesarios. Nuestra lista de verificación de cumplimiento de HIPAA detalla esas salvaguardas. Para las aseguradoras que también venden productos de ahorro o de pago, nuestro artículo sobre blockchain en fintech aborda la normativa financiera.
Los abogados de la aseguradora confirman los requisitos legales exactos de cada producto. Nuestros ingenieros diseñan el sistema en torno a ellos desde la primera sesión de diseño. Cada aseguradora recibe un paquete de servicios adaptado a sus propias necesidades.
¿Por dónde deberían empezar las aseguradoras con blockchain en seguros?
Conviene empezar por el proceso que hoy genera más comprobaciones manuales para el personal, como los pagos pequeños que esperan a un tramitador o los siniestros duplicados que el equipo antifraude detecta demasiado tarde. Los mejores candidatos siguen reglas fijas que se pueden dejar por escrito de antemano, como un umbral de retraso o una regla de coincidencia para pérdidas repetidas.

El nuevo sistema también puede integrarse en el software que ya utiliza el departamento de siniestros. Por ejemplo, la comprobación en el registro de fraude puede ejecutarse en la pantalla de alta que los tramitadores usan ahora, y un producto paramétrico puede enviar sus pagos a través de las herramientas de pago actuales. El personal sigue trabajando como siempre, mientras la blockchain funciona en segundo plano.
Muchos equipos de TI de seguros se ocupan del software central de pólizas y siniestros. Pocos cuentan con especialistas en blockchain en plantilla. Nuestros ingenieros aportan esa experiencia: escriben y prueban los contratos inteligentes y los conectan con el software que ya está en uso.
Cuéntanos qué parte de tu proceso de siniestros consume más tiempo, y nuestro equipo propondrá un primer proyecto blockchain en torno a ella.
Preguntas frecuentes
¿Qué es blockchain en seguros?
Blockchain en seguros significa gestionar siniestros, comprobaciones de fraude y acuerdos de reaseguro sobre una base de datos que varias empresas operan conjuntamente. Cada participante tiene el mismo historial, protegido frente a modificaciones ocultas. Como resultado, las aseguradoras pueden pagar automáticamente las pérdidas sencillas, comparar los nuevos siniestros con los registros de sus socios y liquidar cuentas con las reaseguradoras sin cuadrar cifras a mano.
¿Cómo pagan los contratos inteligentes los siniestros de seguros?
Un contrato inteligente paga un siniestro en tres pasos. Primero, las condiciones de pago se escriben en código en el momento de la venta, como una suma fija por un vuelo retrasado. Después, una fuente de datos externa informa de lo ocurrido. Si los hechos comunicados cumplen las condiciones, el código libera el dinero sin necesidad de un formulario de reclamación. Las pérdidas que requieren criterio humano, como los daños por incendio, siguen pasando por un perito.
¿Cómo puede blockchain ayudar a detectar el fraude en seguros?
Blockchain ayuda a las aseguradoras a detectar el fraude que traspasa los límites de una empresa, como un mismo accidente de coche o un mismo objeto robado reclamado ante varias aseguradoras. Las empresas socias añaden un resumen codificado de cada siniestro a una base de datos común, y cualquier nueva solicitud que coincida con una entrada existente se marca para su revisión. Como los resúmenes no contienen nombres, los datos de los clientes siguen siendo privados. Las pruebas manipuladas y las facturas infladas siguen requiriendo herramientas de IA e investigadores formados.
¿Puede una blockchain cumplir los requisitos de HIPAA?
Sí, siempre que la información sanitaria protegida nunca se guarde en la propia blockchain. HIPAA permite a los pacientes solicitar correcciones en sus historiales, algo que las entradas permanentes no admiten. Un diseño habitual almacena los datos médicos en una base de datos segura y escribe en la cadena solo referencias codificadas y un registro de quién consultó cada expediente. Aun así, el equipo jurídico de la aseguradora debe confirmar el cifrado, los derechos de acceso y las demás salvaguardas de HIPAA para cada producto.
¿Qué ramos de seguros se benefician más de blockchain?
Los ramos de seguros con desencadenantes medibles o con muchos socios comerciales son los que más se benefician de blockchain. Las coberturas de retraso de viaje y de sequía en cultivos pueden pagar automáticamente, ya que los rastreadores de vuelos y las estaciones meteorológicas confirman cada evento. Las aseguradoras de automóviles y de daños materiales se benefician de filtrar los siniestros entre empresas. Los programas de reaseguro ahorran tiempo al mantener una única copia del contrato para todas las partes, y las aseguradoras de salud pueden usar blockchain para registros de acceso a prueba de manipulaciones.
Descubre cómo extendimos una plataforma de marca de agua de pantalla que ahora protege a más de 50 grandes empresas fintech y de telecomunicaciones de la exfiltración de datos y el fraude interno.