El blockchain para el procesamiento de pagos resulta más útil allí donde el dinero pasa por varios bancos antes de llegar: transferencias internacionales y pagos de gran importe entre empresas. En esas rutas, un blockchain elimina los pasos intermedios y reduce la liquidación de días a minutos. Las compras cotidianas en el punto de venta ya funcionan bien con tarjetas y transferencias bancarias instantáneas, así que la ventaja está en elegir bien los flujos de pago.
Los sistemas de pago de este tipo forman parte de las finanzas descentralizadas (DeFi) y son una pieza central de nuestros servicios de desarrollo DeFi. Para una empresa, el valor de estos sistemas es fácil de medir en días ganados y comisiones bancarias evitadas, lo que sitúa a los pagos entre los servicios financieros con blockchain más fáciles de justificar. Sin embargo, si traslada al blockchain el tipo de transacción equivocado, añadirá trámites de licencias y pasos extra para sus clientes sin que los pagos sean más rápidos. Este artículo le ayudará a evitarlo. Los ingenieros de Redwerk le explicarán dónde ayuda la tecnología blockchain y dónde los pagos tradicionales siguen funcionando mejor.
¿Qué elimina el procesamiento de pagos con blockchain?
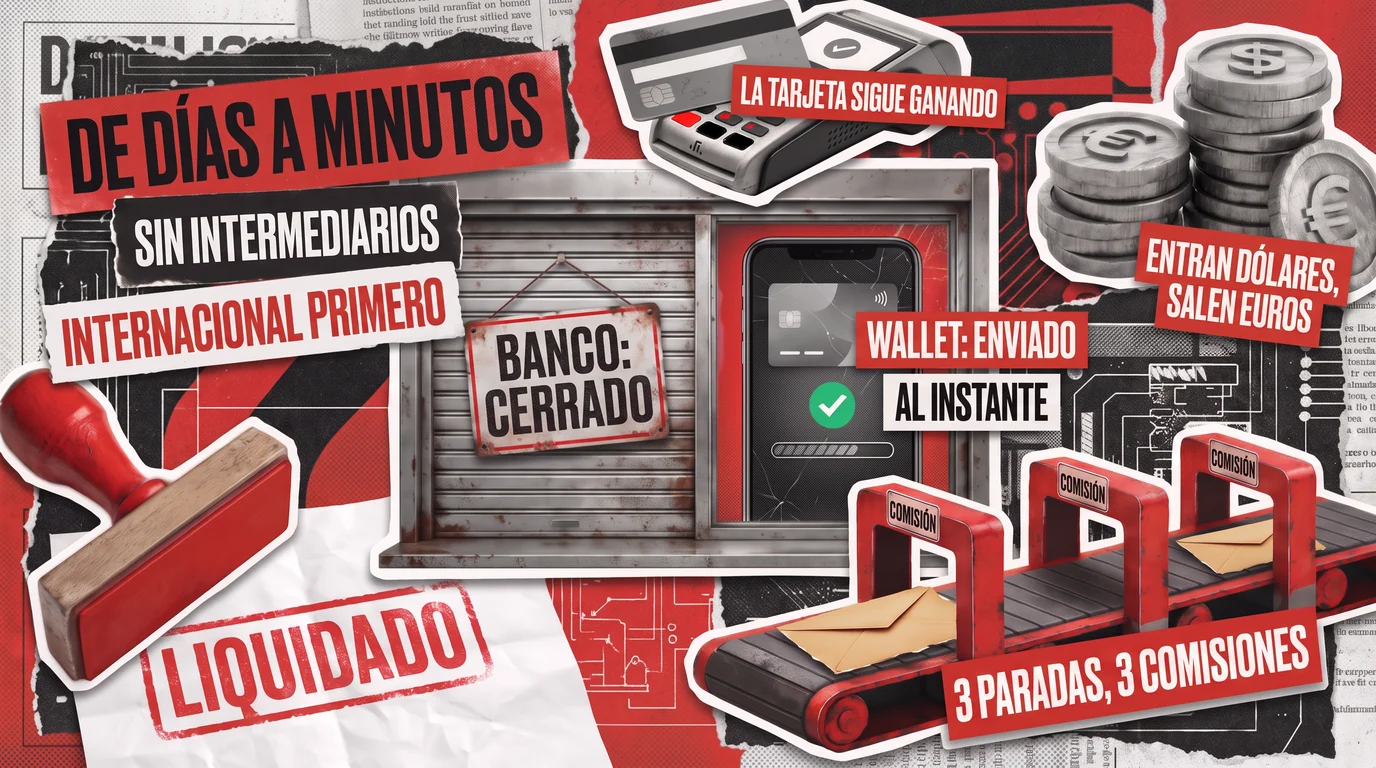
Desaparecen la mayoría de los intermediarios: los bancos que van pasando el dinero y los servicios que convierten una divisa en otra. Pongamos una empresa que paga a un proveedor en euros desde una cuenta en dólares. Con los pagos tradicionales, el banco de la empresa envía el pago, un servicio de cambio de divisas convierte los dólares y el banco del proveedor abona el importe en su cuenta. Los tres cobran por su parte. Los pagos con tarjeta tienen las mismas capas, y pasar por alto los recargos por cambio de divisa en los cobros internacionales con tarjeta es uno de los errores habituales al integrar una pasarela de pago.
En un blockchain, el pago va directamente de la billetera digital de la empresa a la billetera del proveedor. La propia red blockchain entrega el dinero, de modo que ningún banco tiene que reenviarlo. Ambas partes pueden ver la transferencia completada en los registros de la red. La conversión se produce en la misma transacción: el sistema cambia tokens en dólares por tokens en euros antes de que lleguen al proveedor.
Los tokens de estos pagos son stablecoins, diseñadas para mantener el mismo valor que una moneda convencional, como el dólar estadounidense o el euro. Las empresas las prefieren a Bitcoin porque el importe no cambia entre el envío y la recepción. Un proveedor que recibe 10.000 euros en una stablecoin de euro sigue teniendo la misma cantidad a la mañana siguiente.
Redwerk desarrolla herramientas de pago y de cambio de divisas que funcionan así, desde las billeteras hasta el paso de conversión. Solo sigue haciendo falta un servicio externo: un socio con licencia que convierte los dólares de la empresa en tokens y, más tarde, ingresa los euros del proveedor en una cuenta bancaria.
¿Dónde funciona mejor el blockchain para el procesamiento de pagos?
Las transferencias internacionales y los pagos de gran importe entre empresas son los que más ganan, porque en esas rutas la banca tradicional es más lenta y más cara. En algunos países, un pago así tarda hasta cinco días hábiles, ya que cada banco procesa las transferencias solo en horarios fijos y por lotes programados.
Según el Consejo de Estabilidad Financiera (FSB), que supervisa la velocidad de los pagos internacionales para el G20, menos del 45% de los pagos enviados por empresas al extranjero se liquidaron en un día hábil en 2025.
En un blockchain, un pago por la misma ruta llega en segundos o minutos, a cualquier hora y cualquier día de la semana. Esa velocidad importa sobre todo en estas situaciones:
- Pagos a proveedores en el extranjero: Una fábrica en otro país recibe el dinero el mismo día, así que la mercancía puede enviarse antes.
- Movimientos de tesorería entre filiales: Una empresa con oficinas en varios países puede mover fondos durante un fin de semana sin esperar a que abran los bancos.
- Pagos de gran importe entre empresas: Una liquidación más rápida acorta el tiempo que una suma importante pasa en tránsito, lo que reduce el riesgo de perderla si alguna de las partes quiebra antes de que se complete la transferencia.
- Pagos a muchos destinatarios a la vez: Freelancers, vendedores o socios en distintos países cobran desde un único sistema en lugar de a través de decenas de relaciones bancarias.
Las grandes redes de pago ya utilizan blockchain entre bastidores. Visa permite a sus bancos asociados liquidar transacciones con tarjeta en stablecoins. En 2026, ese flujo de pagos alcanzó un ritmo de más de 20.000 millones de dólares al año, más de 15 veces lo registrado en 2025. Algunas instituciones financieras que liquidan grandes sumas entre sí utilizan una red cerrada a la que solo acceden miembros invitados. Construir este tipo de sistemas es tarea del desarrollo de blockchain privado.
¿Puede un contrato inteligente dividir un pago automáticamente?
Un contrato inteligente puede repartir el dinero entrante entre varios destinatarios en el momento en que llega. Este código contiene las reglas del pago y se ejecuta en el propio blockchain. Por ejemplo, un marketplace puede enviar a cada vendedor su parte y quedarse con su comisión en la misma transacción. Nadie tiene que gestionar pagos manuales a final de mes. Una versión más sencilla de esta regla funciona en Tingl, una aplicación de mensajería privada que nuestro equipo desarrolló desde cero. Cuando un usuario envía un “superlike” de pago, el autor del mensaje recibe una recompensa automáticamente. Pagos similares basados en reglas aparecen en los casos de uso del blockchain en marketing y en los siniestros de seguros liquidados mediante contratos inteligentes.
¿Dónde siguen ganando las tarjetas y las transferencias instantáneas?
Para las compras cotidianas, los compradores ya disponen de opciones rápidas y conocidas que los protegen si algo sale mal. Al comparar los pagos con blockchain con las opciones tradicionales en el punto de venta, la mayoría de las ventajas desaparecen:
- La velocidad que percibe el comprador: Un pago con tarjeta se aprueba en pocos segundos. La liquidación entre bancos, más lenta, ocurre después y el cliente no la ve.
- Transferencias nacionales: En EE. UU., sistemas de pago instantáneo como FedNow y la red Real-Time Payments mueven dinero entre cuentas bancarias en segundos, a cualquier hora. SEPA Instant hace lo mismo en la UE.
- Disputas y reembolsos: Los clientes que pagan con tarjeta pueden pedir a su banco que anule un cargo erróneo o fraudulento. Una transferencia confirmada en blockchain es definitiva, así que un reembolso exige un nuevo pago por parte del comercio.
- Configuración para los clientes: Pagar con stablecoins requiere una billetera digital con saldo, algo que la mayoría de los compradores no tiene.
Los pagos pequeños pueden seguir funcionando bien en un blockchain dentro de aplicaciones cuyos usuarios ya tienen criptomonedas. Por ejemplo, los usuarios de Tingl pagan por contenido privado en el propio chat. Elegimos la red Polygon para esa aplicación en parte por sus comisiones de transacción más bajas. En una red con comisiones altas, enviar un pago pequeño puede costar más de lo que vale.
Lo que una empresa tiene que gestionar depende del tipo de pago:
Compra con tarjeta en el punto de venta
Una comisión de procesamiento en cada venta
Cada comprador necesita una billetera cripto, y cada reembolso es un pago nuevo
Tarjeta
Transferencia habitual dentro de un país
Una pequeña comisión por transferencia
No ahorra tiempo y añade un paso para convertir los tokens a moneda local
Transferencia bancaria instantánea
Pago a un proveedor en el extranjero
Comisiones bancarias, recargo por cambio de divisa y días de espera
Llega en minutos, si el proveedor acepta stablecoins
Blockchain
Pago de gran importe entre empresas
Comisiones de transferencia y dinero inmovilizado en tránsito
Ambas empresas acuerdan una red y realizan controles de cumplimiento
Blockchain
Pagos a muchos países
Comisiones bancarias y una cuenta distinta en cada país
Un solo sistema para todos los destinatarios, si pueden retirar el dinero localmente
Blockchain
¿Qué frena la adopción de los pagos con blockchain?
Las oscilaciones de precio y la falta de claridad normativa son las dos preocupaciones que más frenan la adopción. Pagar en stablecoins en lugar de Bitcoin elimina la mayor parte del riesgo de precio, aunque no todo. En marzo de 2023, una stablecoin importante cayó brevemente por debajo de un dólar después de que su emisor informara de que parte de sus reservas estaba en un banco estadounidense quebrado. Por eso, los sistemas de pago suelen convertir rápidamente los tokens recibidos a moneda local y conservar solo el saldo que necesitan.
La regulación varía según el país y sigue cambiando:
- Estados Unidos: La ley GENIUS exige a las empresas que emiten stablecoins disponer de una licencia. A partir de julio de 2028, las plataformas estadounidenses solo podrán ofrecer monedas con licencia, por lo que conviene elegir una cuyo emisor prevea cumplir los requisitos. En Nueva York, cualquier socio que custodie o mueva criptomonedas para sus clientes necesita además la BitLicense del estado.
- Unión Europea: Según el Reglamento relativo a los mercados de criptoactivos (MiCA), una stablecoin solo puede ofrecerse en la UE si su emisor cuenta con una autorización. En octubre de 2026, el regulador europeo de valores pidió a los proveedores de servicios de criptoactivos que dejaran de atender a clientes locales con cualquier otra moneda. Por tanto, un flujo de pagos para clientes europeos depende tanto de la moneda como del software. Nuestro equipo de cumplimiento de la normativa MiCA puede comprobar si su flujo necesita también una autorización propia.
Sus asesores legales confirman qué normas se aplican en cada mercado en el que opera. Después, nuestros ingenieros incorporan esas normas al software de pagos como parte de nuestros servicios de desarrollo blockchain. Adaptamos el paquete a las necesidades concretas de cada cliente.
¿Qué implica un proyecto de pagos con blockchain?
La mayoría de los proyectos siguen los mismos siete pasos, desde elegir una primera ruta hasta una pequeña prueba:
- Elija un flujo de pago. Los pagos a proveedores de un solo país son una primera opción habitual. Anote el plazo de entrega y las comisiones actuales de esa ruta.
- Elija una red y una stablecoin. Compare las comisiones de transacción, la velocidad de confirmación y las monedas que aceptan sus socios.
- Decida quién custodia los fondos. Puede custodiarlos una empresa con licencia que guarda criptomonedas para empresas, o su equipo puede gestionar su propia billetera. Las aplicaciones que custodian dinero de clientes se enfrentan a la misma elección a mayor escala, como explica nuestra guía sobre el desarrollo de apps de banca cripto.
- Planifique cómo llega el dinero a las cuentas bancarias. El socio de conversión que elija determina a qué divisas y países puede pagar. Si sus usuarios también van a negociar monedas en su plataforma, cuente con un presupuesto mayor, porque el coste de desarrollar una app de exchange de criptomonedas abarca mucho más que los pagos.
- Integre controles de cumplimiento. El sistema verifica la identidad de los clientes y contrasta las direcciones de las billeteras con las listas de sanciones antes de mover dinero.
- Conéctelo a su software de contabilidad. Cada pago con blockchain debe corresponder a una factura, para que su equipo financiero vea los mismos totales que registra la red.
- Empiece con pagos pequeños. Haga algunas transferencias de bajo importe por la nueva ruta y compare su plazo de entrega y sus comisiones con las cifras que anotó en el primer paso.
¿Es el blockchain la opción adecuada para sus pagos?
El blockchain para el procesamiento de pagos es la opción adecuada para las transacciones que más tiempo y dinero cuestan a su empresa. Normalmente, son las que pasan por varios bancos o por un servicio de cambio de divisas y tardan días en llegar. Las compras cotidianas con tarjeta y las pequeñas transferencias nacionales ya funcionan bien con los sistemas que utiliza hoy.
Elija un pago lento y costoso cuyo destinatario pueda aceptar stablecoins y convertirlas en dinero local. Después, nuestros ingenieros DeFi pueden trasladarlo al blockchain y conectarlo todo con su banco y su software de contabilidad actuales. El resto de su trabajo financiero no cambia.
¿Está listo para adoptar este tipo de tecnología blockchain? ¡Hable hoy mismo con nuestro equipo!
Preguntas frecuentes
¿Cómo funciona el blockchain para el procesamiento de pagos?
El blockchain para el procesamiento de pagos sustituye a los bancos de una transferencia por una red de ordenadores independientes. Cuando una empresa envía dinero, estos ordenadores comprueban que la billetera digital del remitente tiene fondos suficientes, registran el pago y abonan el importe en la billetera del destinatario, normalmente en cuestión de minutos. Cada uno guarda una copia idéntica del registro, así que ningún banco tiene que responder por él.
¿Son los pagos con blockchain más rápidos que las transferencias bancarias?
Los pagos con blockchain son más rápidos para enviar dinero al extranjero y por la noche o en fin de semana. Las transferencias tradicionales esperan a que abran los bancos, y una internacional puede pasar por varias entidades. Una red blockchain funciona sin interrupción, y el dinero enviado por ella suele llegar en pocos minutos. Dentro de un mismo país la ventaja es pequeña, porque los sistemas de pago instantáneo de EE. UU. y Europa ya mueven fondos en segundos.
¿Qué es un pago con stablecoins?
Un pago con stablecoins mueve tokens digitales que valen, cada uno, una unidad de una moneda convencional, normalmente el dólar estadounidense. La empresa emisora mantiene en reserva efectivo y bonos públicos a corto plazo, y canjea cada moneda por su valor íntegro cuando se le solicita. Este respaldo permite a una empresa pagar en cripto sin las oscilaciones de precio de monedas como Bitcoin.
¿Se puede revertir un pago con blockchain?
Una vez que la red confirma un pago con blockchain, nadie puede cancelarlo, ni siquiera el remitente. Las empresas se protegen de otras formas. Su software comprueba cada dirección de destino antes de enviar, se hace una pequeña transferencia de prueba antes de una grande y los reembolsos se envían como transacciones nuevas. Estos hábitos importan porque los fondos enviados por error normalmente no se pueden recuperar.
¿Necesitan las empresas una licencia para usar pagos con blockchain?
Las normas de licencias para los pagos con blockchain dependen del papel que desempeñe la empresa. Una empresa que solo paga a sus propios proveedores en stablecoins suele trabajar a través de un proveedor de pagos regulado y no necesita un permiso propio. Custodiar o enviar criptomonedas en nombre de clientes suele requerir una licencia estatal de transmisor de dinero en EE. UU. o una autorización MiCA en la UE. El asesoramiento legal en cada mercado debe confirmar los detalles.
Descubre cómo aumentamos los ingresos por suscripción de Orderstep construyendo un módulo de tienda web premium